Der Rentenfaktor: Warum deine spätere Rente nicht nur vom Guthaben abhängt
Wenn du dich mit
Rentenversicherungen beschäftigst, stößt du schnell auf den Begriff Rentenfaktor.
Doch was genau steckt dahinter? Und warum ist der Rentenfaktor so entscheidend für die Höhe deiner späteren Rente?
Der Rentenfaktor ist mehr als nur eine Zahl –
er kann den Unterschied zwischen einer komfortablen Altersrente und finanziellen Engpässen im Ruhestand
ausmachen.
In diesem Beitrag erläutern wir, wie der Rentenfaktor funktioniert, welche Faktoren ihn beeinflussen und worauf du beim Abschluss einer Rentenversicherung unbedingt achten solltest.
Der Rentenfaktor zeigt, wie viel monatliche Rente du pro 10.000 Euro Vertragsguthaben aus einer Rentenversicherung erhältst. Er ist damit eine der wichtigsten Kennzahlen für private Rentenversicherungen und Fondspolicen. Entscheidend ist aber nicht nur die Höhe des Rentenfaktors, sondern auch, ob er aktuell, garantiert oder hart garantiert ist, auf welches Kapital er angewendet wird und welche Rentenoptionen später gewählt werden. Eine gute Altersvorsorgeanalyse betrachtet deshalb Vertragsguthaben, Rentenfaktor, Kosten, Steuern und Rentenphase gemeinsam.
Was ist der Rentenfaktor?
Einfach ausgedrückt ist der Rentenfaktor ein Umrechnungsfaktor. Er bestimmt, wie viel Monatsrente du für dein angespartes Kapital (Vertragsguthaben) erhältst. Der Rentenfaktor wird pro 10.000 Euro Kapital angegeben. Je höher der Rentenfaktor, desto höher fällt deine Rente aus. Liegt der Rentenfaktor beispielsweise bei 30, erhältst du für 100.000 Euro Kapital eine monatliche Rente von 300 Euro. Bei einem Faktor von 25 wären es nur 250 Euro.
Die Formel für den Rentenfaktor: Monatliche Rente = Vertragsguthaben / 10.000 × Rentenfaktor
Entscheidend ist außerdem, auf welches Kapital der Rentenfaktor angewendet wird. Gilt er auf das gesamte Vertragsguthaben, nur auf das garantierte Kapital, auf den Policenwert, auf bestimmte Fondsguthaben oder nur unter bestimmten Bedingungen? Ohne diese Bezugsgröße ist der Rentenfaktor kaum sinnvoll vergleichbar.
Deine spätere Rente hängt nicht nur davon ab, wie viel Kapital du bis zum Rentenbeginn aufbaust. Entscheidend ist auch, mit welchem Rentenfaktor dieses Kapital später in eine monatliche Rente umgerechnet wird.
Warum gibt es den Rentenfaktor?
Der Rentenfaktor existiert, um den Versicherern eine Basis zur Berechnung der späteren Rentenzahlungen zu bieten, wenn das exakte Kapital zum Rentenbeginn noch nicht feststeht.
Besonders bei fondsgebundenen Rentenversicherungen ist das Rentenkapital stark abhängig von der Wertentwicklung der zugrunde liegenden Kapitalanlagen. Der Rentenfaktor sorgt für Planbarkeit und Vergleichbarkeit zwischen verschiedenen Versicherern und Produkten.
Zudem ermöglicht der Rentenfaktor eine flexible Nutzung des Kapitals, während gleichzeitig das Risiko der Langlebigkeit und anderer biometrischer Risiken wie Lebensverlängerung oder Zinsänderungen kalkuliert werden kann. Damit können Versicherungsnehmer von den Chancen auf dem Kapitalmarkt profitieren, während Versicherer ihre Verpflichtungen im Blick behalten.
Kostenloses Erstgespräch vereinbaren
Wie wird der Rentenfaktor berechnet?
Der Rentenfaktor wird anhand von drei wesentlichen Rechnungsgrundlagen ermittelt:
- Lebenserwartung: Versicherer kalkulieren die Sterbewahrscheinlichkeit. Je länger die durchschnittliche Lebenserwartung, desto niedriger der Rentenfaktor, da das Kapital über einen längeren Zeitraum verteilt werden muss.
- Rechnungszins: Der Zins, den der Versicherer aus den Kapitalanlagen generiert, beeinflusst die Rentenhöhe. Ein niedriger Zins senkt den Rentenfaktor.
- Versicherungskosten: Versicherer berücksichtigen Verwaltungs- und Abschlusskosten, die ebenfalls Einfluss auf den Rentenfaktor haben.
Kostenloses Erstgespräch vereinbaren
Kann der Rentenfaktor angepasst werden?
Ja, der Rentenfaktor kann, je nach Art der Vereinbarung, bis zum Rentenbeginn hin angepasst werden. Es gibt verschiedene Ausprägungen des Rentenfaktors, die unterschiedlich flexibel sind.
Aktueller Rentenfaktor:
Der aktuelle Rentenfaktor wird bei Vertragsabschluss auf Grundlage der zu diesem Zeitpunkt gültigen Faktoren wie Zinsen, Lebenserwartung und Kosten berechnet. Dieser Rentenfaktor ist nicht garantiert und kann bis zum Rentenbeginn angepasst werden. Änderungen in der wirtschaftlichen Entwicklung, wie sinkende Zinsen oder eine steigende Lebenserwartung, können dazu führen, dass der Rentenfaktor gesenkt wird. Umgekehrt könnte eine Verbesserung der Bedingungen den aktuellen Rentenfaktor erhöhen. Er bietet also eine erste Orientierung, bleibt aber anpassbar und somit unsicher.
Garantierter Rentenfaktor:
Im Gegensatz zum aktuellen Rentenfaktor bietet der garantierte Rentenfaktor eine feste Zusage. Der Rentenfaktor wird bei Vertragsabschluss garantiert und bleibt über die gesamte Vertragslaufzeit unverändert. Er wird nicht an die sich verändernden wirtschaftlichen Bedingungen angepasst. Das bedeutet, dass du auf eine Mindesthöhe der späteren Rente vertrauen kannst, unabhängig von den Marktentwicklungen. Da jedoch oft ein Sicherheitsabschlag vorgenommen wird, fällt der garantierte Rentenfaktor in der Regel niedriger aus als der aktuelle Rentenfaktor. Diese Garantie sorgt für Sicherheit, schränkt aber die Flexibilität bei der Kapitalanlage des Versicherers ein.
Harter Rentenfaktor:
Der hart garantierte Rentenfaktor bietet die
höchste Form der Sicherheit, da er unveränderbar ist. Der Versicherer verzichtet hier auf die Möglichkeit, den Rentenfaktor nach § 163 VVG anzupassen, auch in Extremsituationen wie einer Finanzkrise. Dieser Verzicht ist umgangssprachlich auch als
Treuhänderklausel
bekannt. Dadurch kannst du sicher sein, dass der einmal festgelegte Rentenfaktor nicht gesenkt wird – auch nicht durch äußere Umstände oder gesetzliche Anpassungen. Diese Form des Rentenfaktors ist selten, da sie dem Versicherer wenig Flexibilität in der Kapitalanlage lässt, weshalb nur wenige Anbieter ihn anbieten.
Kostenloses Erstgespräch vereinbaren
Beeinflusst die Höhe des Rentenfaktors die Kapitalanlage meiner Rentenversicherung?
Die Höhe des Rentenfaktors wirkt sich indirekt auf die Anlagestrategie des Versicherers aus. Ein hoher garantierter Rentenfaktor bedeutet für den Versicherer eine größere Verpflichtung, die ihm weniger Spielraum bei der Kapitalanlage lässt.
Um sicherzustellen, dass er die garantierten Renten zahlen kann, muss der Versicherer einen größeren Teil des Kapitals in sichere, aber niedrigverzinste Anlagen investieren, wie Staatsanleihen oder festverzinsliche Wertpapiere. Dadurch bleiben weniger Mittel übrig, die in renditestärkere Anlageklassen wie Fonds oder ETF fließen können.
Im Gegensatz dazu kann ein niedrigerer Rentenfaktor dem Versicherer mehr Flexibilität in der Kapitalanlage geben. Da er weniger Kapital in sichere Anlagen binden muss, kann er stärker in risikoreichere, aber potenziell ertragreichere Investments investieren. Langfristig könnten dadurch höhere Renditen in der Ansparphase erzielt werden. Für dich kann das bedeuten, dass sich ein niedriger garantierter Rentenfaktor durch eine bessere Kapitalentwicklung während der Laufzeit ausgleicht.
Ein hoher Rentenfaktor ist nicht automatisch besser, wenn dafür die Ansparphase schwächer läuft. Ein niedriger Rentenfaktor ist nicht automatisch schlechter, wenn durch bessere Kapitalanlage deutlich mehr Vertragsguthaben entsteht. Entscheidend ist die spätere Monatsrente nach Kosten, Steuern und gewählter Rentenoption.
Beispiel: Rentenfaktor vs. 100% Beitragsgarantie
Ein 100% Beitragsgarantie-Modell bietet Sicherheit, da garantiert wird, dass du mindestens dein eingezahltes Kapital zurückerhältst. Diese Sicherheit hat jedoch einen Preis: Der Versicherer muss das Kapital in extrem sichere Anlagen investieren, die in der Regel geringere Renditen abwerfen.
Im Vergleich dazu erlaubt ein Rentenfaktor, der keine vollständige Beitragsgarantie bietet, dem Versicherer, dein Kapital risikoreicher und damit potenziell rentabler anzulegen. Dies kann langfristig zu einer höheren Rendite führen, auch wenn der garantierte Rentenfaktor niedriger ist.
- Bei einer Rentenversicherung mit 100.000 Euro angespartem Kapital und einem garantierten Rentenfaktor von 30 erhältst du eine monatliche Rente von 300 Euro.
- Ein Rentenfaktor von 25 (ohne 100% Beitragsgarantie) würde zunächst nur 250 Euro monatliche Rente bedeuten, aber das Kapital hätte in der Ansparphase die Chance auf eine höhere Rendite. Falls das Kapital in risikoreichere Anlagen investiert wurde und beispielsweise auf 120.000 Euro anwächst, erhältst du mit dem niedrigeren Rentenfaktor (25) am Ende dennoch 300 Euro Rente.
Kostenloses Erstgespräch vereinbaren
Ist ein hoher oder niedriger Rentenfaktor besser?
Ob ein hoher oder niedriger Rentenfaktor besser ist, hängt von verschiedenen Faktoren ab – insbesondere von deinen persönlichen Zielen, deiner Risikobereitschaft und der Vertragslaufzeit deiner Rentenversicherung.
Ein hoher garantierter Rentenfaktor bietet dir Sicherheit, da du schon zu Vertragsbeginn weißt, wie viel Rente du mindestens erwarten kannst. Dies ist besonders vorteilhaft, wenn deine Rentenversicherung eine kürzere Laufzeit hat, da in diesem Fall weniger Zeit bleibt, um größere Renditen durch Kapitalanlagen zu erzielen.
Allerdings bedeutet ein hoher Rentenfaktor, dass der Versicherer einen größeren Teil deines Kapitals in sichere, aber niedrigverzinste Anlagen investieren muss, was die Renditechancen reduziert.
Ein niedriger garantierter Rentenfaktor lässt dem Versicherer mehr Spielraum für risikoreichere, renditestärkere Investments, da er weniger Kapital in sichere Anlagen binden muss. Bei einer langen Vertragslaufzeit kann dies besonders vorteilhaft sein, weil der Versicherer mehr Zeit hat, das Kapital gewinnbringend anzulegen und so möglicherweise eine höhere Rente zu erzielen, obwohl der Rentenfaktor niedriger ist. Dies bietet mehr Potenzial für höhere Erträge, geht aber mit weniger Sicherheit einher.
Kostenloses Erstgespräch vereinbaren
Fünf Tipps, worauf du beim Rentenfaktor achten solltest:
- Sicherheit vs. Chancen: Entscheide, ob du mehr Sicherheit durch einen garantierten Rentenfaktor möchtest oder lieber von den Chancen eines variablen Rentenfaktors profitierst.
- Höhe des garantierten Rentenfaktors: Achte darauf, wie hoch der garantierte Rentenfaktor ist und ob er das gesamte Vertragsguthaben betrifft.
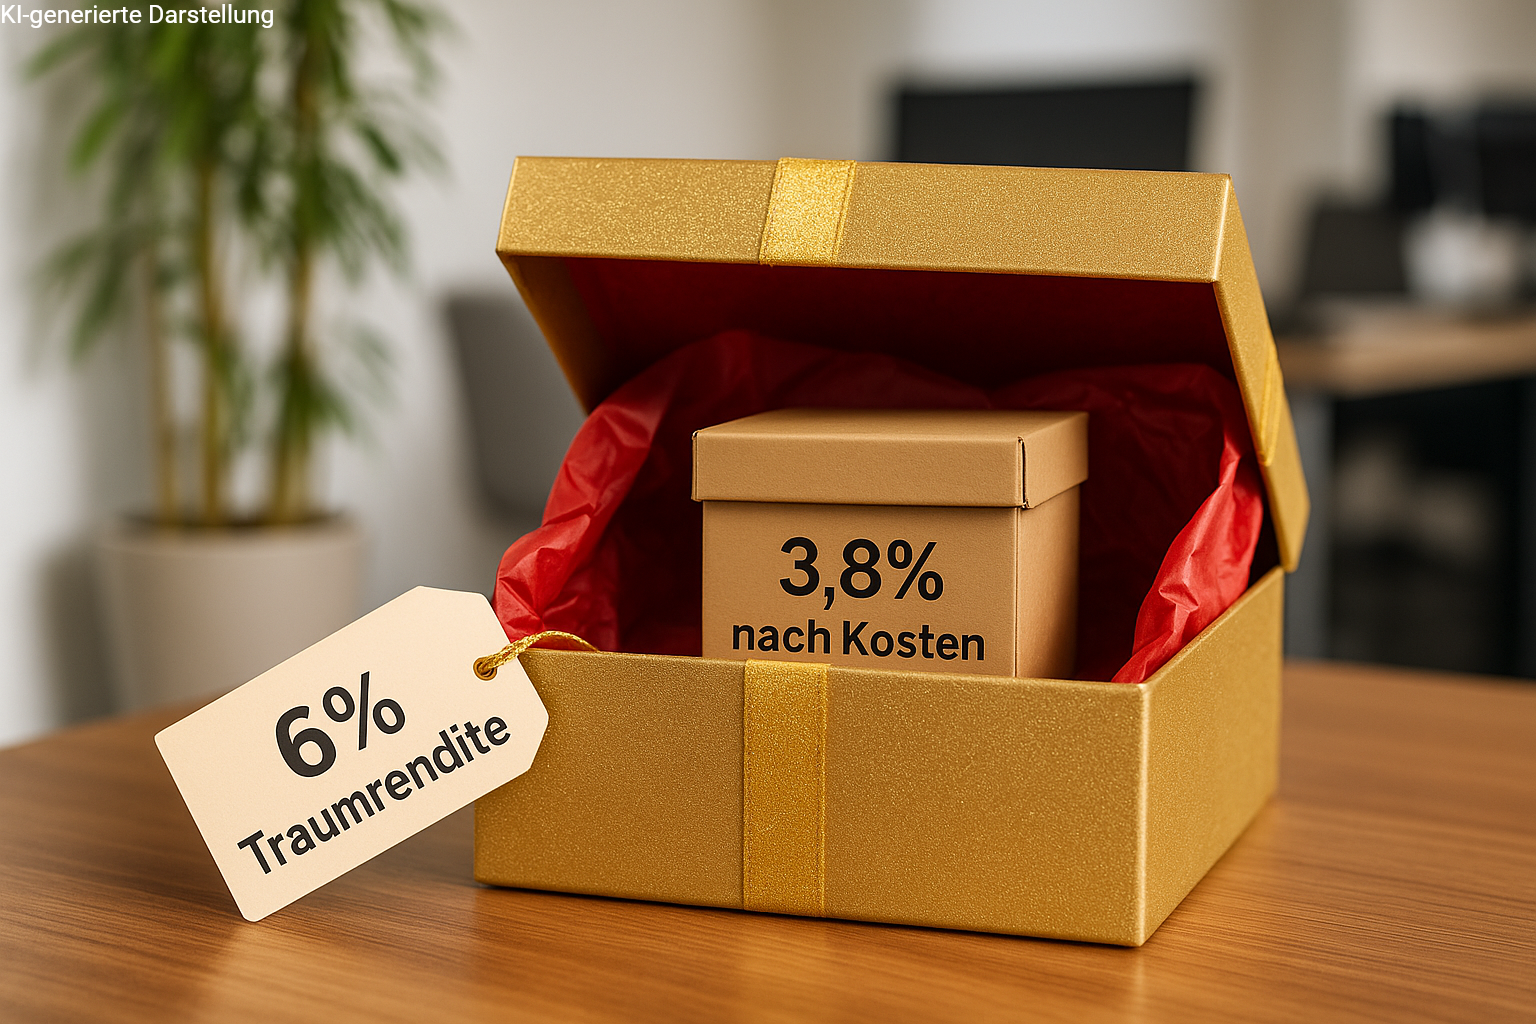
- Versteckte Kosten: Überprüfe die Kostenstruktur des Vertrags, da hohe Kosten den Rentenfaktor negativ beeinflussen können.
- Zusatzoptionen: Bedenke, dass Zusatzleistungen wie Hinterbliebenenschutz den Rentenfaktor senken können.
- Anlagestrategie des Versicherers: Ein niedrigerer Rentenfaktor kann durch eine renditestarke Anlagestrategie des Versicherers kompensiert werden.
Wir empfehlen
Welcher Rentenfaktor und welche Strategie am besten zu dir passt, hängt von deinen Investitionszielen ab. Unsere Experten helfen dir, die richtige Entscheidung zu treffen und das Optimum aus deiner Altersvorsorge herauszuholen.
Kostenloses Erstgespräch vereinbaren
Buche hier dein kostenloses Erstgespräch und lass uns gemeinsam herausfinden, wie du die perfekte Balance zwischen Sicherheit und Renditechancen für deine Altersvorsorge finden kannst!
Bis dahin, bleibe kritisch!
Dein Alex Kukovic