ETF-Anleger aufgepasst! Die Vorabpauschale sorgt bei Anlegern immer wieder für Verunsicherung – dabei ist sie weniger kompliziert, als du denkst. In unserem Beitrag beantworten wir deine wichtigsten Fragen rund um diese spezielle Steuer auf ETFs und Fonds. Du erfährst unter anderem, wie die Steuer genau berechnet wird, wann du zahlen musst und wie du Steuervorteile optimal nutzen kannst. Außerdem klären wir, was passiert, wenn dein Fonds Verluste macht oder Teilausschüttungen vornimmt. So bist du bestens vorbereitet und sparst dir böse Überraschungen.
bamboo finance blog
Vermögenswirksame Leistungen als Booster für deinen Vermögensaufbau!
15. August 2024
Wie lege ich meine Vermögenswirksamen Leistungen am besten an?
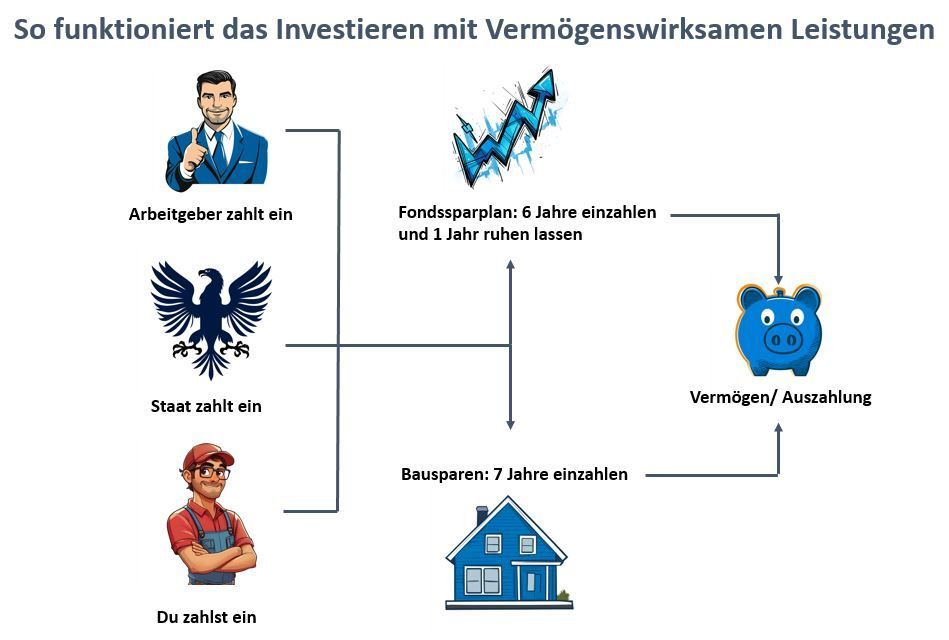
Die vermögenswirksamen Leistungen können in verschiedene Anlageformen fließen. Die gängigsten sind:
VL-Banksparplan
VL-Fondssparplan
VL-Bausparvertrag
Baukredittilgung
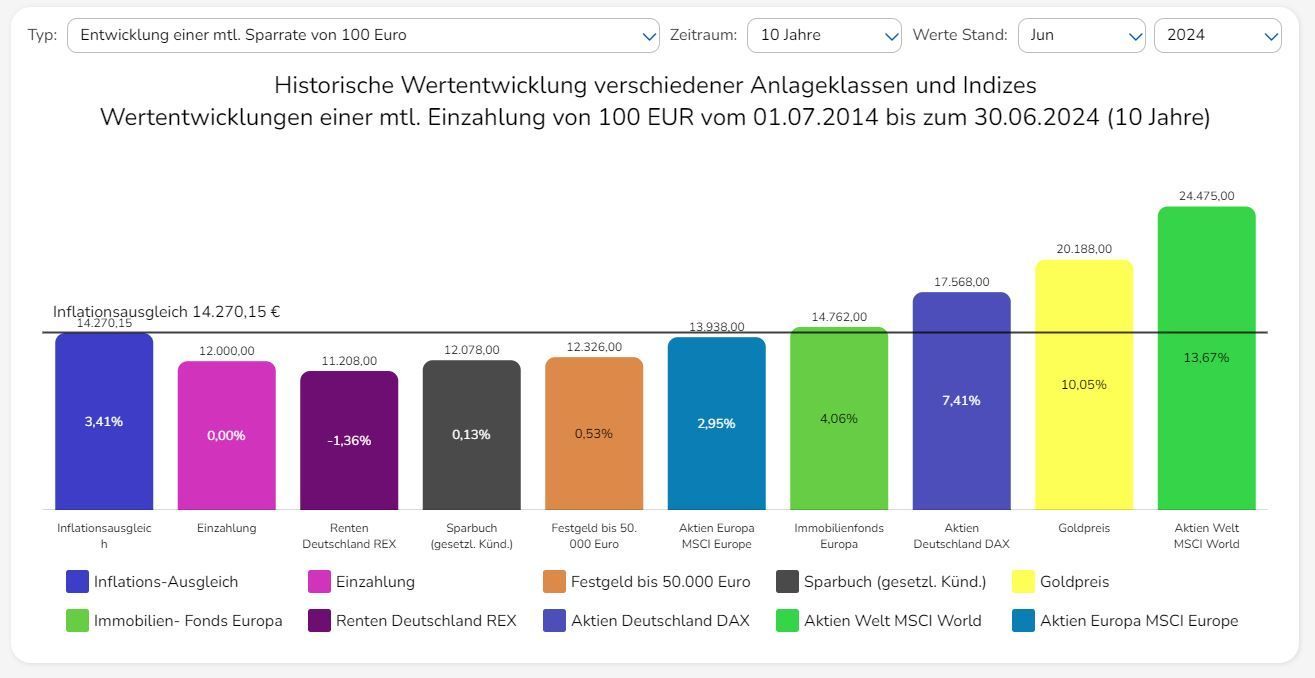
Quelle: www.finanzportal24.de
Wer bekommt die Arbeitnehmersparzulage?
Die Arbeitnehmersparzulage fördert VL-Fondssparpläne, VL-Bausparpläne und die Baukredittilgung. Die Förderung hängt von deinem Einkommen ab:
- VL-Fondssparpläne: Förderung von 20%, Einkommensgrenze: 40.000 Euro (Verheiratete: 80.000 Euro)
- VL-Bausparverträge und Baukredittilgung: Förderung von 9%, Einkommensgrenze: 40.000 Euro (Verheiratete: 80.000 Euro)
Wer bekommt die Wohnungsbauprämie?
Die Wohnungsbauprämie fördert private Wohnungsbausparverträge mit 10% der prämienbegünstigten Aufwendungen. Die Einkommensgrenze liegt bei 35.000 Euro (Verheiratete: 70.000 Euro). Die maximale Prämienhöhe beträgt 70 Euro (Verheiratete: 140 Euro) pro Jahr.
Was hat sich seit dem 01.01.2024 geändert?
Seit dem 01.01.2024 wurden die Einkommensgrenzen der Arbeitnehmersparzulage auf mehr als das Doppelte angehoben: bei Alleinstehenden auf 40.000 € und bei Verheirateten und Personen in einer eingetragenen Lebenspartnerschaft auf 80.000 € zu versteuerndes Jahreseinkommen. Diese neue Regelung erhöht die Attraktivität der VL und bietet eine ausgezeichnete Möglichkeit, staatliche Unterstützung für den Vermögensaufbau zu nutzen.
Für wen lohnen sich Vermögenswirksame Leistungen?
Vermögenswirksame Leistungen lohnen sich für nahezu alle Arbeitnehmer, insbesondere für diejenigen mit mittleren und niedrigen Einkommen, da sie von der Arbeitnehmersparzulage profitieren können. Die VL sind besonders vorteilhaft für diejenigen, die langfristig sparen und dabei von staatlichen Zulagen profitieren möchten.
Wie werden Vermögenswirksame Leistungen besteuert?
VL gelten als Lohn aus nichtselbständiger Arbeit und sind somit nicht steuerfrei. Sie werden zu deinem Gehalt dazu addiert. Die Arbeitnehmersparzulage hingegen ist steuerfrei und muss jedes Jahr erneut in der Steuererklärung beantragt werden.
Wir empfehlen
Vermögenswirksame Leistungen bieten eine gute Möglichkeit, mit staatlicher Unterstützung Vermögen aufzubauen. Ob VL-Banksparplan, VL-Fondssparplan, VL-Bausparvertrag oder Baukredittilgung – jede Anlageform hat ihre eigenen Vorteile. Nutze die verdoppelten Fördergrenzen ab 2024 und maximieren deine Erträge durch die Arbeitnehmersparzulage und die Wohnungsbauprämie.
Buche hier dein kostenloses Erstgespräch mit einem unserer Spezialisten und finde die beste Anlagestrategie für deine Bedürfnisse.
Bis dahin, bleibe kritisch!
Dein Alex Kukovic
Über den Autor:
Alexander ist seit 2006 als Berater für Privatkunden in der Versicherungsbranche tätig. Der studierte Versicherungsmakler (Abschluss im Versicherungswesen an der Fachhochschule Köln) gilt als Experte in den Bereichen Arbeitskraftabsicherung, private Krankenversicherung sowie Altersvorsorge.
Sein Leitspruch "Amat victoria curam" – übersetzt als "Der Sieg liebt die Vorbereitung" – bildet das Fundament seiner Arbeit. Alexander legt besonderen Wert darauf, dass seine Mandanten die von ihm empfohlenen Versicherungen vollumfänglich verstehen. Dabei verfolgt er einen strukturierten und konzeptionellen Ansatz, um eine umfassende Vorbereitung sicherzustellen.
Folge uns auf den Socials!
Du möchtest mit uns sprechen?
Das könnte dich auch interessieren
Frühstart-Rente oder Juniordepot? Erfahre, wie sich Anlageziel, Verfügbarkeit, Förderung und Laufzeit unterscheiden – inklusive Modellrechnungen.
Nachhaltigkeit: ESG-Kriterien können eine Orientierung bieten. Ob ein Fonds/ ETF tatsächlich zu den eigenen Wertvorstellungen passt, zeigt erst die genauere Analyse.
Frühstart-Rente verständlich erklärt: Wer gefördert wird, wie das Depot funktioniert, welche Steuerregeln geplant sind und welche Risiken offenbleiben.
Schreib uns deine Meinung!
Strategische Finanzplanung