This is a subtitle for your new post
Die GKV-Reform 2027 könnte die Einnahmen niedergelassener Ärzte belasten. Gleichzeitig binden bestehende Praxis-, Geräte- und Immobilienfinanzierungen häufig erhebliche Liquidität. Doch viele Kreditverträge bieten unter bestimmten Voraussetzungen Möglichkeiten zur Anpassung. Eine strukturierte Finanzierungsanalyse kann helfen, monatliche Belastungen zu reduzieren, finanzielle Reserven zu stärken und weiteren Spielraum freisetzen. Unsere Finanzvisite zeigt, wie sich Finanzierungen in die gesamte Finanz- und Vermögensplanung einordnen und optimieren lassen.
Jeden Monat fließt ein erheblicher Teil der Praxiseinnahmen an die Bank. Für die Praxisübernahme, die Immobilie selbst oder medizinische Geräte, die du vor einigen Jahren finanziert hast.
Vielleicht hast du dich schon öfter gefragt:
Muss die monatliche Kreditrate eigentlich so hoch bleiben? Könnte man den Zinssatz senken oder die Rückzahlung flexibler gestalten?
Doch einmal abgeschlossen, wird eine Finanzierung häufig als unveränderlich betrachtet. Schließlich hast du einen Vertrag unterschrieben, die Konditionen stehen fest und bis zum Ende der Zinsbindung sind es möglicherweise noch einige Jahre.
Genau darin liegt ein weitverbreiteter Trugschluss. Denn auch bei bestehenden Finanzierungen können sich Möglichkeiten ergeben, die monatliche Belastung zu reduzieren und zusätzliche Liquidität freizusetzen.
Mit Blick auf die GKV-Reform 2027 könnte sich eine Überprüfung besonders lohnen.
Warum deine Praxisfinanzierung jetzt wieder interessant wird
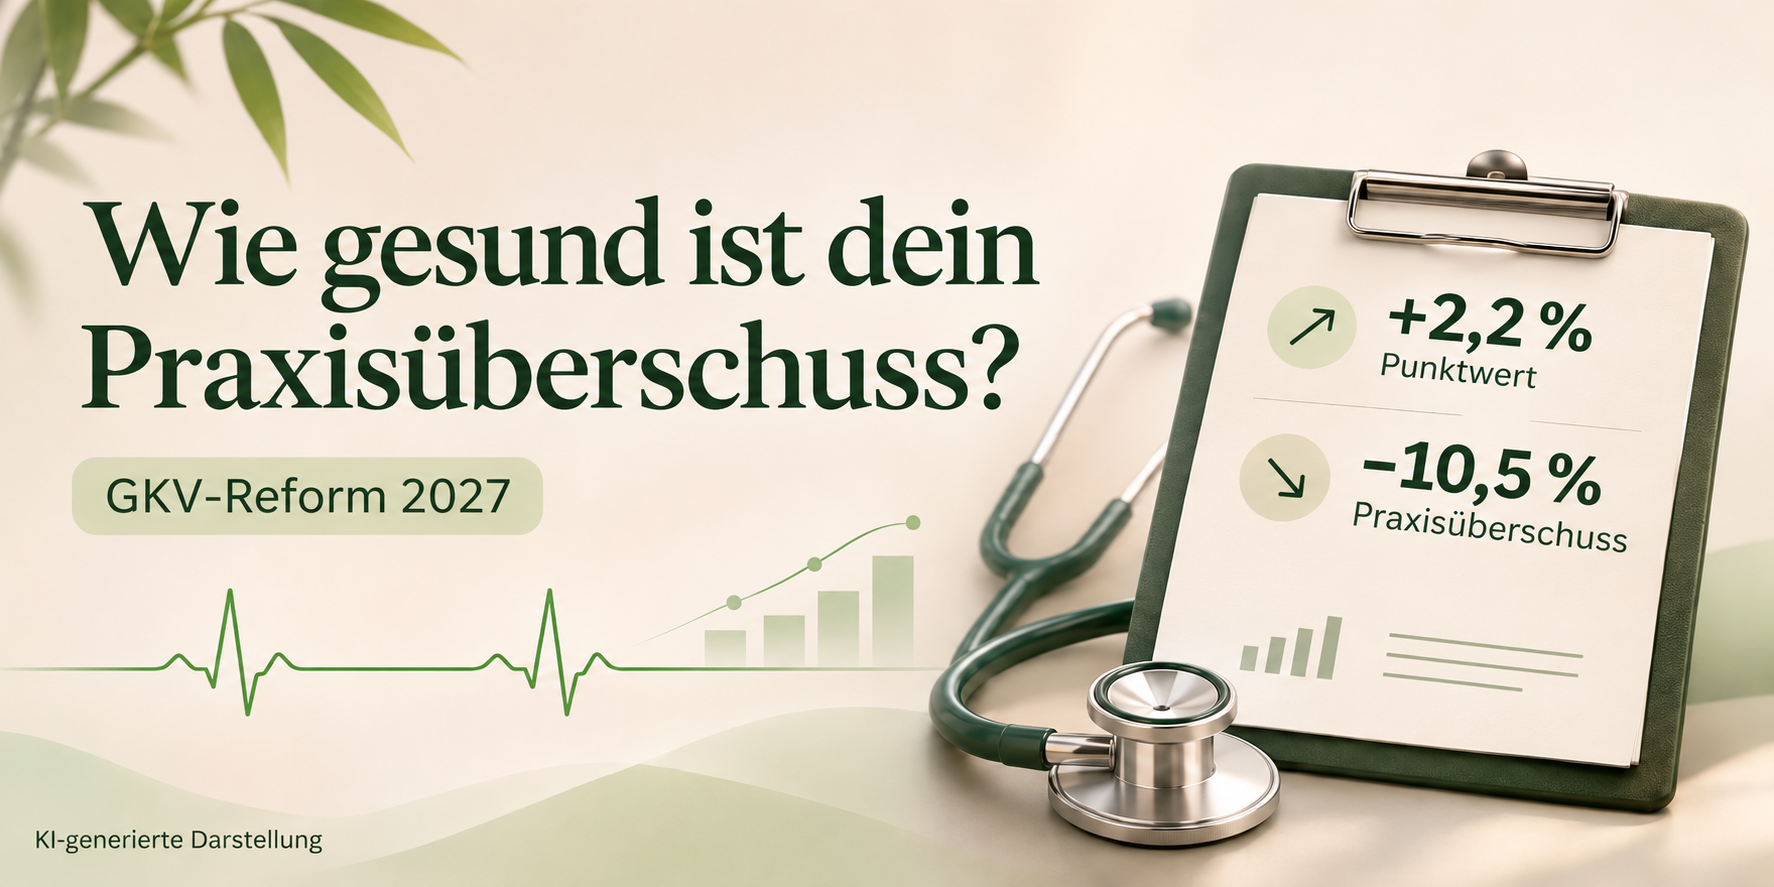
Ab 2027 steigt der
Orientierungswert um 2,2 %. Gleichzeitig verändern sich durch die GKV-Reform bisherige Vergütungsregelungen. Die genauen wirtschaftlichen Folgen für einzelne Praxen, sind natürlich noch nicht absehbar. Dennoch dürften bspw. der Wegfall der extrabudgetären Zuschläge für Hygieneanforderungen oder die Terminvermittlung, ihre Auswirkungen haben.
In unserem
vorherigen Blogbeitrag haben wir gezeigt, wie sich bereits geringe Einnahmerückgänge überproportional auf den Praxisüberschuss auswirken können.
Doch während die zukünftigen Honorare noch ungewiss sind, stehen viele deiner monatlichen Verpflichtungen längst fest. Dazu zählen eben auch die hohen Kreditraten.
Wer sich finanziell auf mögliche Veränderungen vorbereiten möchte, denkt deshalb vielleicht zuerst an Versicherungen, Sparpläne oder vorhandene Vermögenswerte.
Dabei wird ein wichtiger Bestandteil häufig übersehen:
das aufgenommene Fremdkapital.
Denn genau hier können sich finanzielle Spielräume verbergen, die du möglicherweise bislang gar nicht berücksichtigt hast.
Ein bestehender Kredit ist nicht in Stein gemeißelt
Ob Praxisübernahme, Praxisimmobilie oder medizinische Ausstattung: Über die Jahre hinweg wurden unterschiedliche Finanzierungen abgeschlossen, die häufig einfach wie ursprünglich vereinbart zurückgezahlt werden.
Dabei können je nach Kreditvertrag, Laufzeit und bisheriger Rückzahlung verschiedene Anpassungen möglich sein.
Manche Finanzierungen bieten bereits innerhalb der bestehenden Vertragsbedingungen gewisse Flexibilitäten, etwa bei der laufenden Tilgung. Welche Möglichkeiten bestehen und ob sie sich tatsächlich lohnen, hängt von deiner individuellen Finanzierungsstruktur ab.
Das Ergebnis einer solchen Bestandsaufnahme kann jedoch bemerkenswert sein:
mehrere Hundert Euro zusätzliche Liquidität im Monat, die Dich wiederum flexibler für die anstehenden Zeiten macht.
Tilgungsgespräch buchen
Was zusätzliche Liquidität für deine Praxis bedeuten kann
Eine optimierte Finanzierungsstruktur kann dir auf zwei Wegen mehr finanziellen Handlungsspielraum verschaffen.
1. Deine monatliche Belastung sinkt.
Wenn sich bestehende Kreditraten wirtschaftlich sinnvoll reduzieren lassen, steht dir jeden Monat mehr Geld zur Verfügung. Damit kannst du mögliche Einnahmerückgänge oder steigende Praxiskosten leichter abfedern. Alternativ lässt sich der zusätzliche Cashflow nutzen, um kontinuierlich Rücklagen aufzubauen.
2. Bereits anderweitig verplantes Kapital bleibt verfügbar.
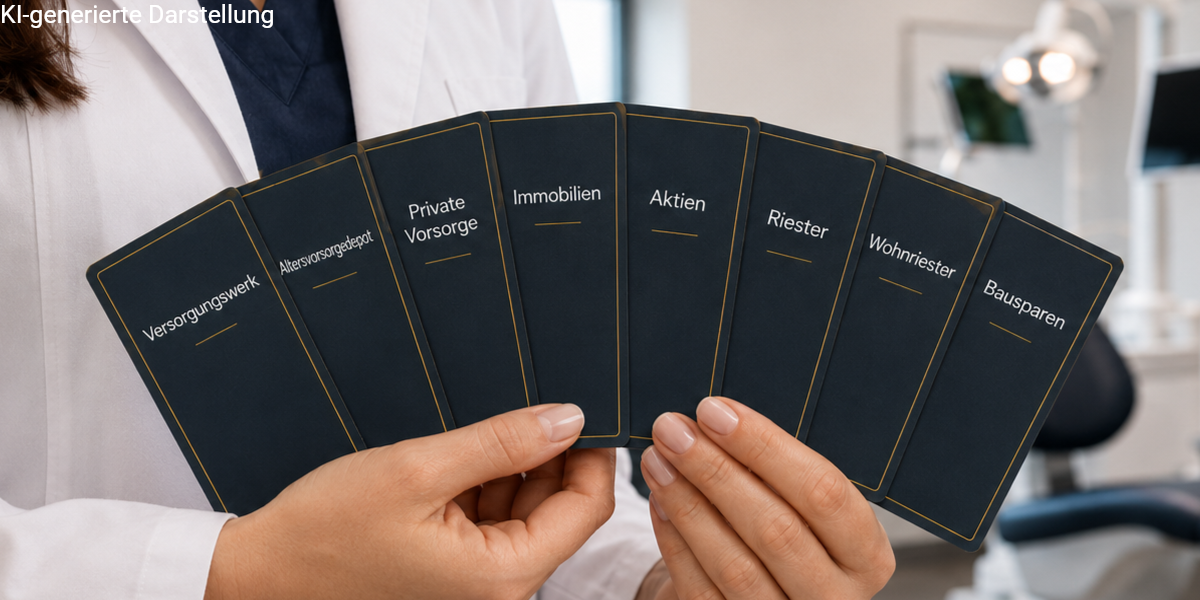
Bestimmt bildest du auch Rücklagen für andere Ziele und Wünsche. Du investierst Kapital mittelfristig und für deine Altersvorsorge. Wahrscheinlich besitzt du ebenso in Vermögenswerten gebundenes Kapital.
Dieses Vermögen ist demnach zweckgebunden und sollte eben nicht als Notrücklage für einen gesunkenen Praxisüberschuss dienen müssen.
Seine Liquidität zu erhöhen, bedeutet deshalb auch gleichzeitig, sein Vermögen zu schützen.
Tilgungsgespräch buchen
Die Finanzvisite: Mehr finanziellen Spielraum erkennen und nutzen
Welche Möglichkeiten tatsächlich in deinen bestehenden Finanzierungen stecken, zeigt sich häufig erst bei genauer Betrachtung. Denn neben den einzelnen Darlehensbedingungen spielen auch deine Praxiseinnahmen, die vorhandenen Rücklagen und deine langfristigen finanziellen Ziele eine entscheidende Rolle.
Genau hier setzt unsere
Finanzvisite in vier Schritten an:
1. Risikoanamnese
Systematische Bestandsaufnahme sämtlicher Praxis-, Geräte- und Immobilienfinanzierungen sowie bestehender privater Verpflichtungen und geplanter Investitionen.
2. Diagnose
Analyse der bestehenden Finanzierungsstruktur mit dem Ziel, vertragliche Gestaltungsspielräume, mögliche Entlastungen und wirtschaftliche Optimierungspotenziale zu erkennen.
3. Behandlungsplan
Entwicklung einer individuellen Finanzierungsstrategie, die laufende Kreditbelastungen, verfügbare Liquidität und langfristige Vermögensziele sinnvoll miteinander verbindet.
4. Verlaufskontrolle
Regelmäßige Anpassung der Strategie, wenn sich Praxiseinnahmen, Investitionsvorhaben oder persönliche Ziele verändern.
Das Ziel:
Eine Finanzierungs- und Vermögensstruktur, die nicht nur heute tragfähig ist, sondern dir auch bei veränderten wirtschaftlichen Rahmenbedingungen den notwendigen finanziellen Handlungsspielraum lässt und dennoch dein Vermögen mehrt.
Fazit: Mehr Liquidität, bevor du sie benötigst
Wie stark die GKV-Reform 2027 deine Praxis tatsächlich belasten wird, wissen wir noch nicht.
Ob sich in deinen bestehenden Finanzierungen zusätzlicher finanzieller Spielraum verbirgt, können wir dagegen bereits heute analysieren.
Vielleicht ist deine monatliche Kreditbelastung höher als notwendig. Vielleicht lassen sich bestehende Finanzierungen flexibler gestalten. Oder eine geplante Investition kann finanziell sinnvoller strukturiert werden. Eigenkapital vs. Fremdkapital
gilt es abzuwägen.
Nicht jede Finanzierung lässt sich verändern und nicht jede Anpassung oder Umstellung lohnen sich. Doch eine Anamnese ist der erste Schritt, der sich auszahlen kann.
Wann hast du zuletzt deine bestehenden Finanzierungen beleuchten lassen?
Ob laufendes Praxisdarlehen, Gerätefinanzierung, Praxisimmobilie oder die geplanten und notwendigen Investitionen: Wir schauen uns deine Situation an und begutachten, welche Möglichkeiten sich für dich ergeben könnten.
Jetzt kostenloses Tilgungsgespräch buchen
Bis dahin, bleibe kritisch!
Dein Alex Kukovic
Tilgungsgespräch buchen