Der Orientierungswert steigt, aber TSVG-Vergütungen entfallen.
Was das für Praxisüberschuss und Finanzplanung von Ärzten bedeutet.
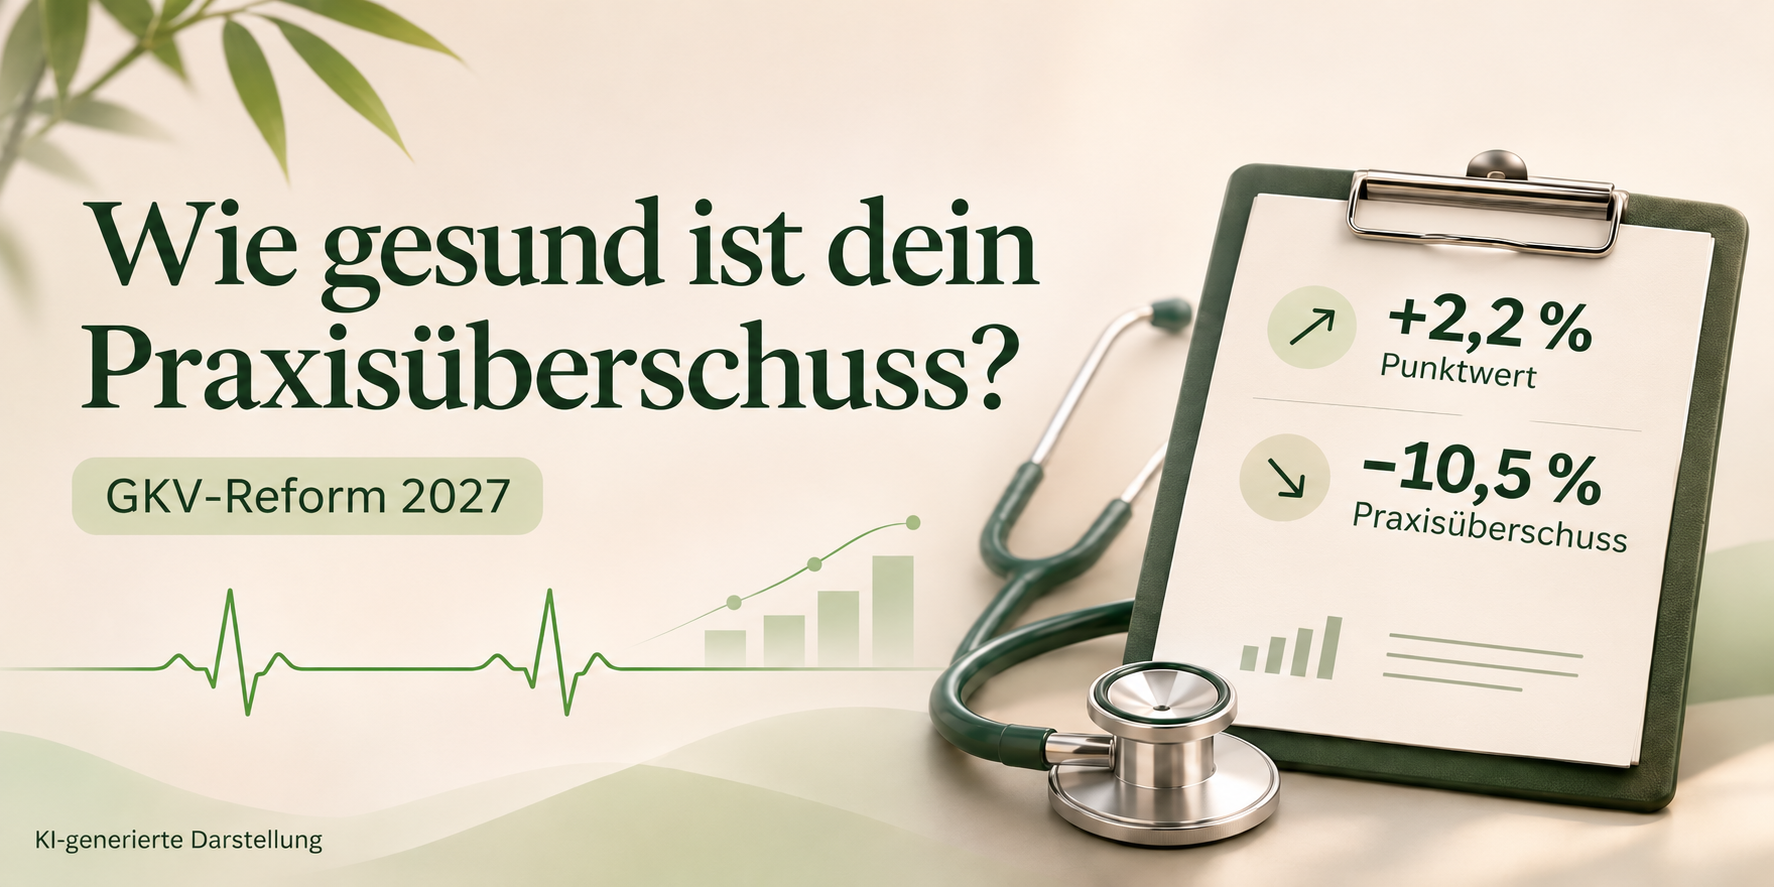
Die GKV-Reform 2027 kann den Praxisüberschuss niedergelassener Ärzte belasten, obwohl der Orientierungswert um 2,2 % steigt. Grund sind unter anderem wegfallende TSVG-Vergütungen. Wie stark einzelne Praxen tatsächlich betroffen sein werden, ist noch offen. Unsere Modellrechnung zeigt, weshalb vermeidlich geringe Einnahmerückgänge den Praxisüberschuss dennoch stärker treffen können und wie sich Ärzte mit einer strukturierten Finanzplanung darauf vorbereiten.
Was der höhere Orientierungswert nicht verrät
Ab 2027 entfallen TSVG-Zuschläge für kurzfristig vermittelte Behandlungen. Bisher extrabudgetär vergütete TSVG-Leistungen, etwa in offenen Sprechstunden, wandern in die mengenbegrenzte Gesamtvergütung (MGV). Gleichzeitig
steigt der Orientierungswert um 2,2 % auf 13,0207 Cent je EBM-Punkt.
Kostenloses Erstgespräch vereinbaren
Warum schon ein kleiner Umsatzrückgang den Praxisüberschuss stark belasten kann
Beispiel: Eine orthopädische Gemeinschaftspraxis in Düsseldorf erzielt mit zwei Inhabern jährlich 1 Mio. € Einnahmen und hat 600.000 € Aufwendungen. Sinken die Einnahmen modellhaft um 3 % und steigen die Kosten um 2 %, ergibt sich:
Bisher: 1.000.000 € − 600.000 € =
400.000 € Praxisüberschuss
Szenario 2027: 970.000 € − 612.000 € =
358.000 € Praxisüberschuss
Nur 3 % weniger Einnahmen, aber 10,5 % weniger Praxisüberschuss. Bei hälftiger Aufteilung sind das 21.000 € weniger je Inhaber vor persönlichen Steuern und Vorsorgeaufwendungen. Für Orthopäden schätzte das Zi damals rund 23.000 € weniger GKV-Honorar je Arzt und etwa 11 % weniger Einkommen.
Allein das Personal verursachte laut
Zi-Praxis-Panel 2023 rund 58 % der Gesamtaufwendungen der untersuchten Praxen. Diese Kosten sinken nicht automatisch mit dem Honorar.
Kostenloses Erstgespräch vereinbaren
Vorsorge ist besser als Nachsorge
Während die individuelle Belastung noch ungewiss ist, kannst du deine Finanzplanung bereits heute widerstandsfähiger machen.
1. Risikoanamnese: Die finanzielle Ausgangslage erfassen
Wir erfassen Vermögen, Verbindlichkeiten, Versicherungen und Ziele. Eine
Cashflow-Analyse zeigt, was dir nach laufenden Verpflichtungen tatsächlich zur Verfügung steht.
2. Diagnose: Wo verliert dein Vermögen an Wirkung?
Wir prüfen, ob Versicherungen zum Bedarf passen, Beiträge zu hoch sind, Kapital in ungünstigen Finanzierungen gebunden ist oder Liquiditätsreserven fehlen. Erst der Befund zeigt den Handlungsbedarf.
3. Behandlungsplan: Cashflow verbessern, Reserven stärken
Wir sichern wesentliche Vermögensrisiken bedarfsgerecht und zu einem guten Preis-Leistungs-Verhältnis ab.
Wir prüfen unterschiedlichste Möglichkeiten, um Dein Kapital effizient zu strukturieren: Ob Kapital durch Umschichtungen freisetzen, den wirtschaftlich sinnvollen Verkauf alter Policen realisieren oder die Veräußerung bzw. Beleihung einer Immobilie nutzen. Ziel sind
kurzfristig verfügbare Rücklagen.
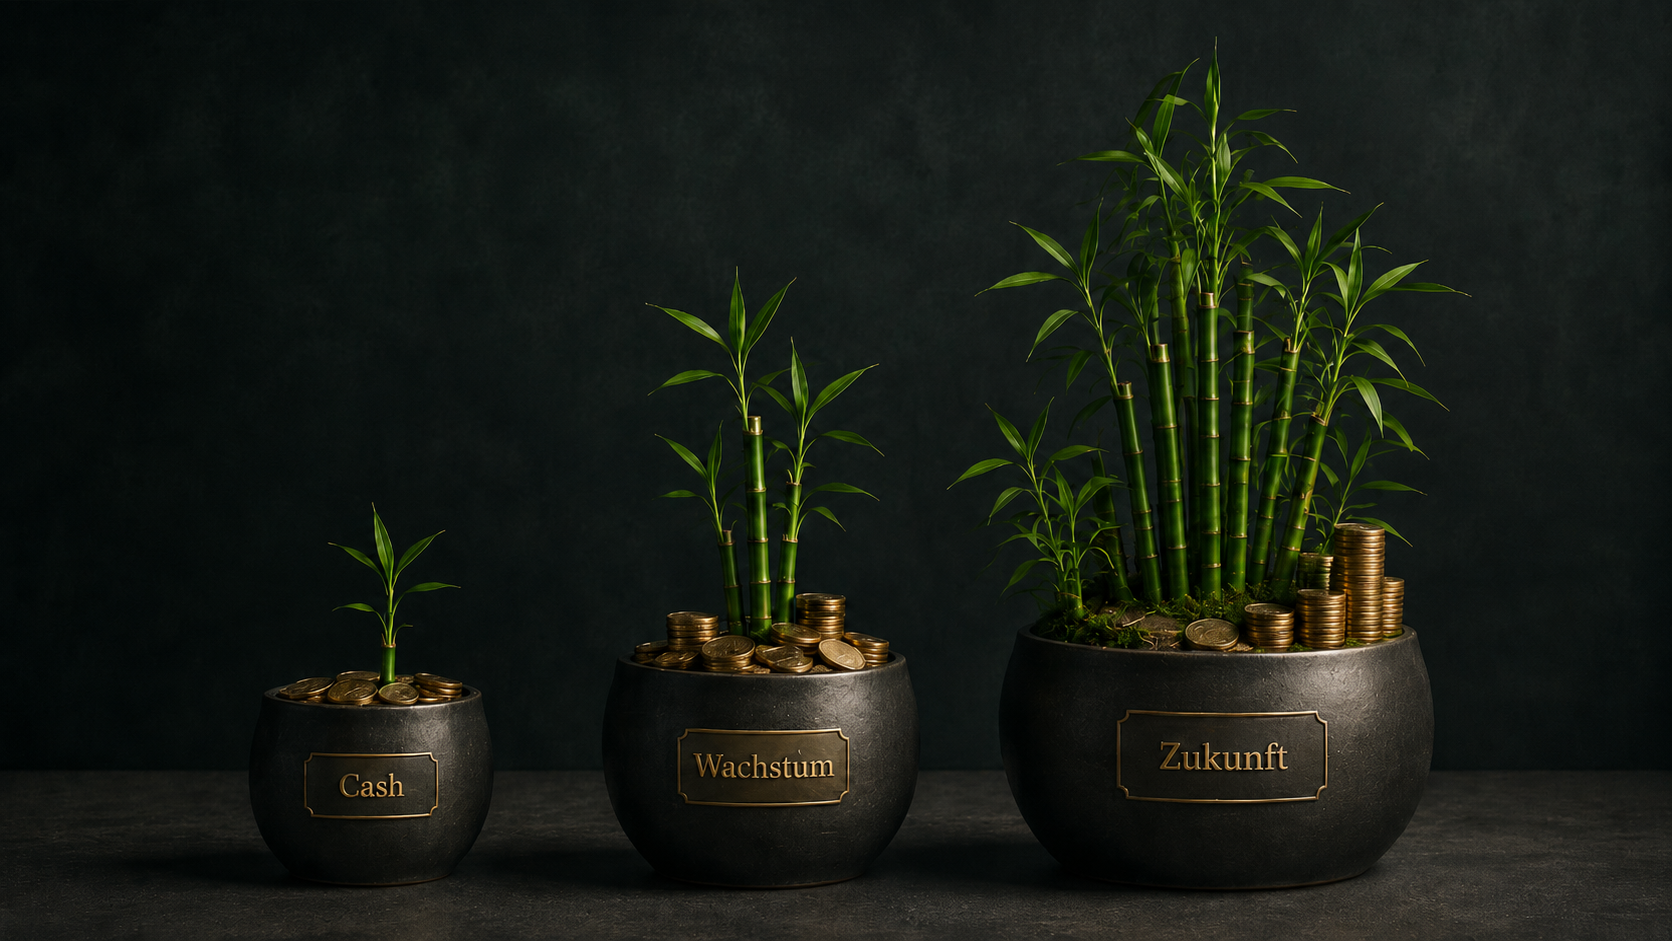
Doch meistens verzinsen sich die Rücklagen unterhalb der Inflation und verlieren somit real an Kaufkraft. Unser
Drei-Topf-Modell erklärt deshalb den Zusammenhang zwischen Liquidität und langfristigem Vermögensaufbau.
4. Verlaufskontrolle: Auf die tatsächlichen Zahlen reagieren
Neue Honorarbescheide und Praxisergebnisse zeigen, wie sich die Reform auswirkt. Wir überprüfen Cashflow und Reserven und justieren die Finanzplanung bei Bedarf nach.
Fazit: Bereite deine Finanzen vor, bevor der Befund feststeht
Wie stark die GKV-Reform deine Praxis trifft, wissen wir noch nicht. Wie belastbar deine private Finanzplanung ist, können wir schon heute feststellen.
Vereinbare dein kostenloses Erstgespräch und besprich mit uns deinen finanziellen Befund.
Bis dahin, bleibe kritisch!
Dein Alex Kukovic
Kostenloses Erstgespräch vereinbaren
Hinweis zur Modellrechnung: Die Umsatzminderung von 3 % und die Kostensteigerung von 2 % sind frei gewählte Annahmen, keine Prognose der GKV-Reform. Die Überschüsse sind nicht mit dem persönlichen Nettoeinkommen gleichzusetzen.